Nobel de Economia 2026 explica por que o Fed e o Copom falam tanto quanto decidem
Robert E. Hall e Michael Woodford mostraram que famílias e empresas decidem olhando para o futuro — e por isso o recado do banco central mexe com juros, dólar e bolsa antes de a taxa mudar
Texto produzido com apoio de IA e revisado por Leo Martins.
Neste artigo
- Hall e Woodford mostraram que famílias e empresas decidem olhando para o futuro
- Se o futuro pesa nas decisões de hoje, o que o banco central promete pesa também
- O recado mexe com juros, dólar e bolsa antes de a taxa mudar
- O Fed chama esse recado de orientação futura e o usa há anos
- O Copom também avisa o mercado sobre os próximos passos
- O recado só funciona com credibilidade, e nem sempre sai como o planejado
- Para quem investe, o comunicado vale tanto quanto a decisão
Toda vez que o Copom ou o Fed se reúne, sai a decisão sobre os juros e sai também um comunicado explicando o que o banco central vê pela frente. O Prêmio Nobel de Economia de 2026 foi para os dois economistas que ajudaram a explicar por que as palavras do banco central pesam tanto quanto as decisões dele.
A Academia Real das Ciências da Suécia anunciou em 12/10/2026 que o prêmio vai para Robert E. Hall, da Universidade Stanford, e Michael Woodford, da Universidade Columbia, «pelos fundamentos microeconômicos da estabilização macroeconômica». Em palavras do dia a dia: eles mostraram como montar os modelos da economia a partir das decisões de famílias e empresas. Segundo o comitê do prêmio, esses modelos são hoje a base teórica do que bancos centrais e governos usam no mundo todo. O prêmio, de 12 milhões de coroas suecas, será dividido igualmente entre os dois.
Quer entender o que mexe com os juros e o seu dinheiro?
Toda segunda, uma seleção sobre juros, inflação, dólar e patrimônio.
1.Hall e Woodford mostraram que famílias e empresas decidem olhando para o futuro
Os modelos que os governos usavam para controlar os altos e baixos da economia se apoiavam em relações estatísticas entre inflação, produção e consumo. Nas crises do petróleo dos anos 1970, essas relações ficaram muito mais instáveis do que pesquisadores e governos imaginavam, segundo o material de divulgação do prêmio. Hall e Woodford reconstruíram os modelos a partir do comportamento de quem gasta, poupa e define preços.
Hall apresentou, num artigo de 1978, a ideia de que as famílias decidem quanto consumir conforme o que esperam ganhar no futuro; por isso, o consumo de hoje é o melhor sinal do que elas esperam. Woodford reuniu, num livro de 2003, um modelo completo da economia com três equações, que o comitê do Nobel descreve como o protótipo dos modelos que vieram depois.
2.Se o futuro pesa nas decisões de hoje, o que o banco central promete pesa também
O ponto central, segundo a Academia, é que famílias e empresas olham para a frente quando decidem quanto poupar ou quanto cobrar por um produto. Quando governos e bancos centrais contam seus planos, conseguem mudar essa visão do futuro e levar a economia na direção certa.
O material de divulgação do prêmio liga isso direto aos juros: como as empresas olham para o futuro, o que se espera dos juros de amanhã pesa na inflação de hoje. Por isso, credibilidade e transparência viraram qualidades importantes de um banco central, e explicar com clareza como ele pensa e o que pretende fazer se tornou essencial para o trabalho dele. Essa ideia não fazia parte da forma antiga de pensar a economia.
3.O recado mexe com juros, dólar e bolsa antes de a taxa mudar
O Banco Central do Brasil descreve o mesmo mecanismo num texto do Relatório de Inflação de junho de 1999: a simples expectativa de que a Selic, a taxa básica de juros, vai mudar já produz efeitos, e as outras taxas de juros podem começar a se ajustar antes de o BC mudar a taxa oficialmente.
Esse texto também explica os outros caminhos. Juros mais altos valorizam o real, o que deixa o dólar mais barato. Juros mais baixos costumam elevar o preço das ações, porque estimulam a economia e o lucro das empresas, e também aumentam o valor dos títulos públicos prefixados, os que pagam uma taxa definida na compra. Assim, quando o comunicado muda o que o mercado espera dos juros nos próximos meses, os juros do crédito, o dólar e a bolsa podem reagir já, sem esperar a próxima reunião.
Já pensou em ter uma parcela do seu patrimônio na moeda mais forte do mundo?
Venha conversar conosco.
4.O Fed chama esse recado de orientação futura e o usa há anos
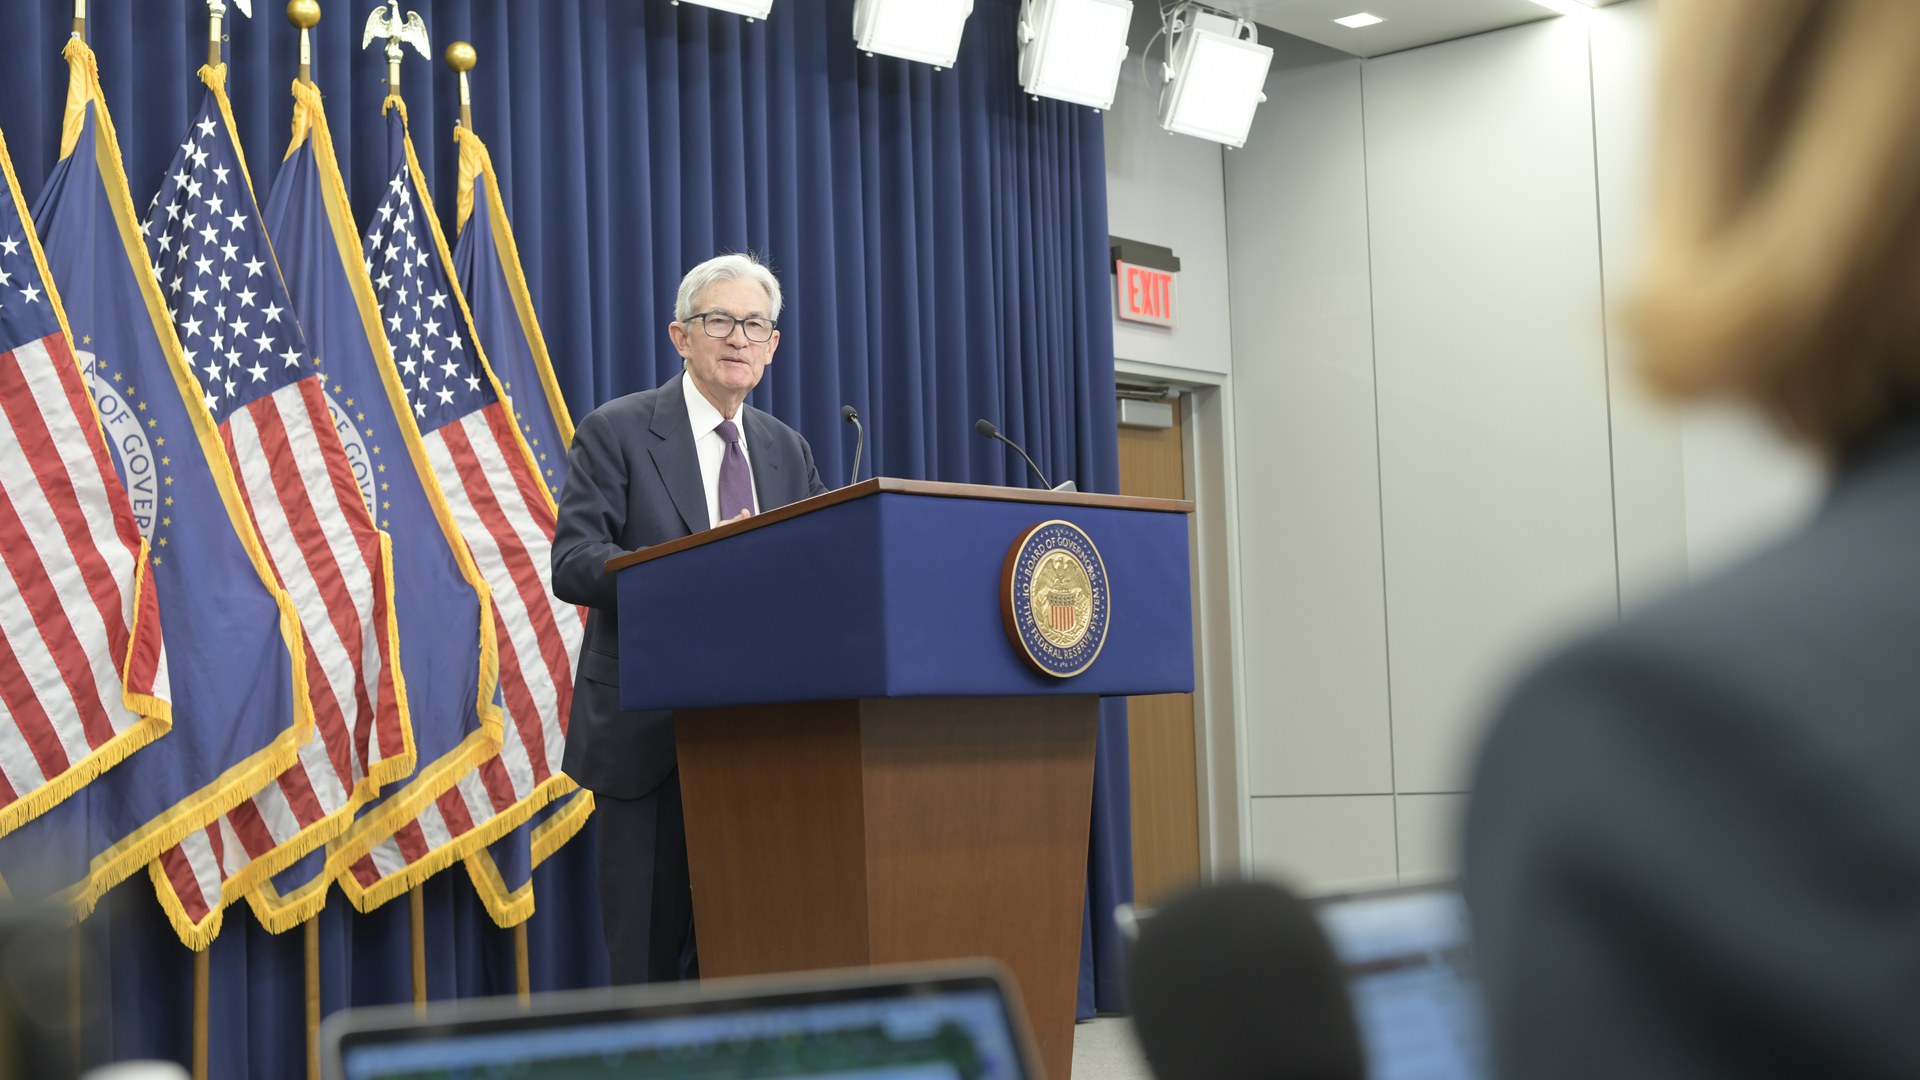
O Fed, o banco central americano, dá a esse recado o nome de forward guidance, ou orientação futura: «uma ferramenta que os bancos centrais usam para contar ao público o rumo provável da política monetária», nas palavras do próprio Fed. Um exemplo é o comunicado de 16 de dezembro de 2008, no meio da crise financeira. O Fed levou os juros para a faixa de 0 a 0,25% ao ano e escreveu que a economia fraca «provavelmente justificará níveis excepcionalmente baixos» dos juros «por algum tempo». Era um aviso de que os juros não subiriam tão cedo.
O recado continua no comunicado de cada reunião. Em 16/09/2026, o Fed subiu os juros em 0,25 ponto, para a faixa de 3,75% a 4% ao ano. No texto, disse que a decisão ajuda a inflação a voltar mais cedo à meta de 2% e que o comitê «vai entregar a estabilidade de preços». Veja o que a ata dessa reunião diz sobre a hipoteca cara.
5.O Copom também avisa o mercado sobre os próximos passos
No mesmo dia, 16/09/2026, o Copom, o comitê do Banco Central que define a Selic, cortou a taxa para 13,75% ao ano, na 281ª reunião. O comunicado não promete o próximo corte: diz que o tamanho total dos cortes «será estabelecido à luz de novas informações» e que o comitê seguirá acompanhando o cenário para «manter a restrição adequada», ou seja, juros altos o bastante para segurar a inflação. Explicamos onde estão os juros e o que o mercado espera do Copom de novembro.
6.O recado só funciona com credibilidade, e nem sempre sai como o planejado
A comunicação não resolve tudo. O material do Nobel liga o efeito do recado à credibilidade do banco central: o aviso vale pelo quanto o mercado confia em quem fala. No comunicado de setembro, o próprio Copom registra que as expectativas de inflação para 2026 e 2027 continuam acima da meta, e o comitê acompanha com atenção esse afastamento.
O texto do BC de 1999 também faz duas ressalvas. Pela incerteza da economia, uma mudança nos juros às vezes produz efeitos opostos aos esperados. E, no Brasil daquela época, não havia sinais suficientes de que o caminho pela bolsa fosse relevante para a política de juros.
7.Para quem investe, o comunicado vale tanto quanto a decisão
A lição do Nobel para o investidor é ler o recado, não só o número. O comunicado do Copom e do Fed diz como o banco central vê a inflação e do que depende o próximo passo, e é isso que costuma mexer com os juros dos títulos, com o dólar e com a bolsa antes da próxima reunião. Nenhum comunicado é promessa: os dois bancos centrais dizem que os próximos passos dependem dos dados, e aqui não fazemos previsão sobre os juros.
Quer entender como isso se aplica ao seu caso?
Converse com um especialista sobre seus objetivos e dúvidas.
Atendimento comercial de parceiro · identificado antes do contato.Dados conferidos em 21/10/2026: comunicado da Academia Real das Ciências da Suécia sobre o Prêmio de Ciências Econômicas de 2026 (12/10/2026) e o texto de divulgação científica do prêmio; página do Fed sobre orientação futura; comunicados do Fed de 16/12/2008 e 16/09/2026; comunicado da 281ª reunião do Copom (16/09/2026); Banco Central do Brasil, Relatório de Inflação de junho de 1999, «O mecanismo de transmissão da política monetária».
Fontes: Academia Real das Ciências da Suécia — «The Prize in Economic Sciences 2026» (comunicado do prêmio; a página do comunicado em nobelprize.org recusou a leitura automática, código 403 — lido o mesmo comunicado no site da Academia, que concede o prêmio) (12/10/2026 (lido em 21/10/2026)); Academia Real das Ciências da Suécia — texto de divulgação científica do prêmio, «Microfoundations deliver macro insights» (outubro de 2026 (lido em 21/10/2026)); Federal Reserve — «What is forward guidance, and how is it used in the Federal Reserve's monetary policy?» (perguntas frequentes) (atualizada em 22/08/2025 (lido em 21/10/2026)); Federal Reserve — comunicado do FOMC de 16 de dezembro de 2008 (16/12/2008 (lido em 21/10/2026)); Federal Reserve — comunicado do FOMC de 16 de setembro de 2026 (16/09/2026 (lido em 21/10/2026)); Banco Central do Brasil — comunicado da 281ª reunião do Copom, «Copom reduz a taxa Selic para 13,75% a.a.» (texto lido via API do site do BC) (16/09/2026 (lido em 21/10/2026)); Banco Central do Brasil — Relatório de Inflação de junho de 1999, quadro «O mecanismo de transmissão da política monetária» (p. 89–91) (junho de 1999 (lido em 21/10/2026)).